Categoria: Agronegócio

  • Nutrien prevê crescimento na demanda por fertilizantes no Brasil, mas alerta para desafios financeiros

    Nutrien prevê crescimento na demanda por fertilizantes no Brasil, mas alerta para desafios financeiros

    A Nutrien, uma das principais empresas de fertilizantes do mundo, observa que o Brasil deve manter uma visão otimista em relação ao cultivo de soja e milho, embora a escassez de crédito rural e o enfraquecimento das finanças dos agricultores ainda dificultem a aquisição de insumos no país.

    Em um recente relatório sobre as expectativas do mercado, publicado junto com os resultados do terceiro trimestre de 2026, a empresa destaca que as condições para o plantio têm contribuído para uma expectativa de estabilidade ou leve crescimento na área cultivada dessas duas culturas essenciais.

    Embora a rentabilidade das lavouras tenha apresentado sinais de melhora, a capacidade de compra dos produtores ainda enfrenta desafios financeiros significativos. Essa situação pode restringir a demanda por insumos, mesmo diante de um cenário mais positivo para a produção agrícola.

    No contexto global, a Nutrien afirma que os fundamentos da agricultura permanecem sólidos devido à alta demanda por grãos e oleaginosas. Contudo, a variabilidade climática, incluindo os impactos do El Niño, e incertezas geopolíticas aumentam a volatilidade tanto na produção quanto nas cadeias comerciais.

    Espera-se que a tensão entre oferta e demanda global de produtos agrícolas forneça suporte à economia dos agricultores em 2027.

    Perspectivas do mercado de fertilizantes

    No que diz respeito ao potássio, a Nutrien mantém uma perspectiva otimista, prevendo embarques globais entre 74 milhões e 77 milhões de toneladas em 2026. Para o ano seguinte, a expectativa é de um aumento, atingindo entre 75 milhões e 79 milhões de toneladas.

    Essa perspectiva é sustentada por preços considerados acessíveis e uma demanda robusta nas principais regiões importadoras. A empresa também projeta que o consumo global siga crescendo de acordo com as tendências históricas.

    Por outro lado, o mercado de nitrogênio apresenta fundamentos mais restritos até 2027, com fatores como interrupções nas cadeias comerciais, paralisações na produção, altos preços de energia e a demanda por importações de países como Índia e Brasil influenciando essa dinâmica.

    Recentemente, as compras têm sido realizadas conforme a necessidade imediata, além de influências de licitações da Índia e aumento das cotas de exportação da China.

    No segmento de fosfatos, a empresa destaca os desafios relacionados a interrupções comerciais e à escassez de enxofre, essencial para a produção. Os altos custos têm pressionado as margens dos fabricantes, resultando em uma diminuição nas taxas globais de operação.

    No terceiro trimestre de 2026, a Nutrien reportou um lucro líquido de US$ 288 milhões, representando uma queda de 39% em comparação aos US$ 469 milhões registrados no mesmo período do ano anterior.

    A receita líquida da empresa totalizou US$ 6,06 bilhões entre julho e setembro, um aumento de 1% em relação ao ano anterior. No terceiro trimestre de 2025, a receita havia alcançado US$ 6,007 bilhões.

    O Ebitda ajustado também apresentou uma redução de 8%, somando US$ 1,31 bilhão, em comparação aos US$ 1,43 bilhão do mesmo período de 2025.

  • Mosaic registra prejuízo de US$ 72 milhões no terceiro trimestre de 2026

    Mosaic registra prejuízo de US$ 72 milhões no terceiro trimestre de 2026

    No terceiro trimestre de 2026, a Mosaic reportou um prejuízo líquido de US$ 72 milhões, em contraste com o lucro de US$ 411 milhões obtido no mesmo período de 2025. Durante esse trimestre, a receita totalizou US$ 3,1 bilhões, representando uma queda em relação aos US$ 3,5 bilhões do ano anterior.

    O Ebitda ajustado, que mede os ganhos antes de juros, impostos, depreciação e amortização, foi de US$ 324 milhões, uma redução significativa se comparado aos US$ 806 milhões registrados no mesmo trimestre do ano passado. O resultado operacional também se apresentou negativo, com um prejuízo de US$ 97 milhões entre julho e setembro.

    A Mosaic vendeu 1,4 milhão de toneladas de fosfatos, 2,1 milhões de toneladas de potássio e 1,9 milhão de toneladas de fertilizantes durante o período. Segundo a empresa, a gestão do capital de giro e os ajustes na produção ajudaram a melhorar o fluxo de caixa operacional em relação ao trimestre anterior.

    Além disso, a empresa anunciou a liquidação do contrato de enxofre para o quarto trimestre a um preço de US$ 615 por tonelada longa, o que deve trazer impactos positivos ao fluxo de caixa livre nos últimos três meses do ano.

    Outro ponto importante foi o refinanciamento e a prorrogação de todos os vencimentos de longo prazo até 2028, uma estratégia que, conforme a companhia, fortalece sua posição financeira.

    O presidente e CEO da Mosaic, Bruce Bodine, comentou sobre as iniciativas tomadas para alinhar a produção de fosfatos à disponibilidade de enxofre a preços acessíveis, além de buscar a redução de custos e a otimização do portfólio. “Essas ações nos posicionam para um desempenho ainda melhor à medida que as condições do mercado melhoram”, afirmou o executivo.

    Resultados por segmento

    • Fertilizantes

    No segmento de Fertilizantes, a receita líquida atingiu US$ 1,3 bilhão no terceiro trimestre de 2026, abaixo dos US$ 1,6 bilhão do mesmo período em 2025. A operação no Brasil registrou um prejuízo operacional de US$ 21 milhões, revertendo o lucro de US$ 96 milhões do ano anterior. Esse desempenho foi impactado pela queda nos volumes de vendas e pela menor diluição dos custos fixos, embora tenha havido uma compensação parcial devido a margens de distribuição mais altas.

    As vendas somaram 1,9 milhão de toneladas no terceiro trimestre de 2026, em comparação com 2,8 milhões de toneladas no mesmo intervalo do ano passado, com a diminuição atribuída à redução da produção interna e à escassez de crédito para os clientes.

    • Potássio

    No segmento de potássio, a receita líquida foi de US$ 643 milhões, abaixo dos US$ 695 milhões do ano anterior. O lucro operacional recuou para US$ 189 milhões, comparado aos US$ 229 milhões do terceiro trimestre de 2025, com vendas e produção alcançando 2,1 milhões de toneladas cada, em comparação com 2,3 milhões de toneladas no mesmo período de 2025.

    • Fosfato

    O segmento de fosfato apresentou receita líquida de US$ 1,3 bilhão, estável em relação ao mesmo período do ano passado. Contudo, a divisão reportou um prejuízo operacional de US$ 194 milhões, revertendo o lucro operacional de US$ 102 milhões do terceiro trimestre de 2025. As vendas totalizaram 1,4 milhão de toneladas, em comparação com 1,6 milhão de toneladas no mesmo período de 2025, com a queda atribuída a cortes na produção devido à limitação na disponibilidade de enxofre a preços acessíveis.

  • Catalão se tornará o centro global da produção de colhedoras de cana da John Deere

    Catalão se tornará o centro global da produção de colhedoras de cana da John Deere

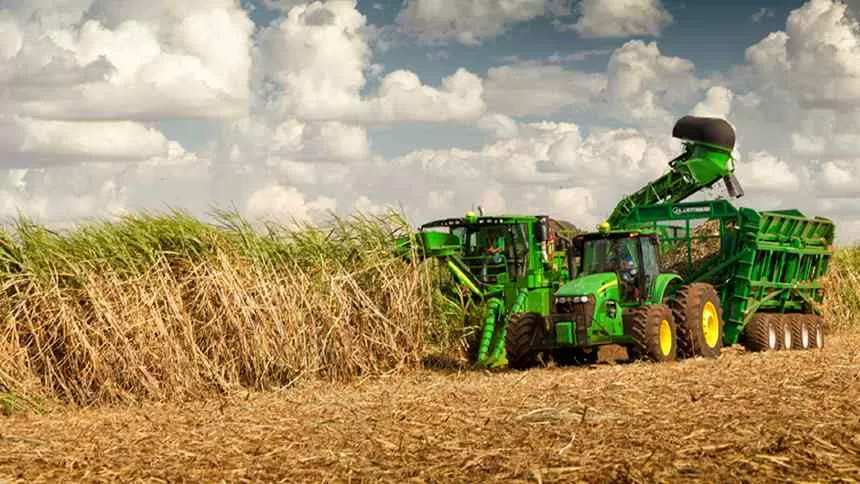
    A unidade da John Deere localizada em Catalão, Goiás, será elevada a um novo status dentro da fabricante americana de máquinas agrícolas a partir de 2029.

    Para essa transformação, a empresa planeja investir na modernização da fábrica, que atualmente produz colhedoras de cana e pulverizadores. O anúncio foi feito no dia 4 de novembro, em conjunto com um novo pacote de mudanças na produção da empresa nos Estados Unidos.

    O objetivo é estabelecer a planta de Catalão como o único centro mundial para a fabricação de colhedoras de cana, transferindo a linha de produção que atualmente opera na unidade de Thibodaux, na Louisiana.

    Situada próxima às principais regiões canavieiras do Brasil, reconhecidas por sua alta produtividade, a fábrica foi inaugurada em 1999 com a finalidade de produzir esse tipo de equipamento.

    Ao longo dos quase trinta anos, a planta passou por várias ampliações e incorporou a linha de pulverizadores. Com a decisão anunciada, Catalão deixa de ser uma unidade regional, tornando-se a base global para um dos produtos mais especializados do portfólio da Deere.

    De acordo com a empresa, a estratégia de concentrar a produção em um único local visa reduzir os custos por unidade, simplificar a cadeia de fornecedores e facilitar a diluição dos investimentos em automação e ferramentas sobre um volume maior.

    Esse movimento traz benefícios diretos ao Brasil, como a ampliação do conteúdo local em um equipamento de alto valor agregado, além de consolidar Catalão como um polo exportador, não se limitando apenas ao mercado interno.

    Em 2024, será realizado um investimento significativo de R$ 700 milhões na unidade, com a expectativa de criar cerca de 400 postos de trabalho em um período de 60 meses, sendo 100 diretos e 300 indiretos.

    Desenvolvimento industrial

    O comunicado divulgado se soma a uma série de anúncios que destacam a importância do Brasil na estratégia industrial da John Deere. Em abril de 2024, a empresa já havia revelado o investimento de R$ 700 milhões para Catalão, que incluirá mais de 20 mil metros quadrados de ampliação sobre os 62 mil já existentes, além da nacionalização do sistema de pulverização inteligente See & Spray, que utiliza tecnologia de visão computacional e aprendizado de máquina para aplicar herbicidas apenas onde necessário.

    Em julho deste ano, a empresa também anunciou um aporte de R$ 75 milhões para a produção de componentes eletrônicos em Canoas (RS), com início previsto para julho de 2027 e foco exclusivo no mercado brasileiro.

    A nova linha em Canoas será responsável pela montagem de módulos de controle, GPS e monitores agrícolas, atualmente importados ou vindos de outras unidades. Este foi o segundo investimento na planta, que foi inaugurada em janeiro com R$ 42 milhões para a fabricação do pulverizador 1025E.

    Esses três movimentos refletem uma estratégia de verticalização, onde a empresa não apenas monta equipamentos, mas também produz no Brasil tanto o hardware eletrônico quanto as colhedoras mais sofisticadas do seu portfólio.

    Entretanto, enquanto faz esses investimentos, a montadora também realiza ajustes em outras operações. Em fevereiro, a empresa implementou férias coletivas e layoff na fábrica de Horizontina (RS), afetando aproximadamente 880 funcionários nas áreas de produção de colheitadeiras, solda, pintura, montagem e logística. O acordo com o sindicato visava evitar cerca de 140 demissões.

    Em outubro, foi apresentada uma proposta de banco de horas para a fábrica de Horizontina, com o intuito de prevenir a demissão de cerca de 150 trabalhadores. O pacote incluía folgas remuneradas às sextas-feiras e a possibilidade de compensação de horas acumuladas em até dois anos, além da redução do adicional de horas extras de 80% para 50%.

    A unidade de Horizontina é responsável pela produção de colheitadeiras de grãos, segmento que enfrenta desafios devido à queda nas vendas e à pressão sobre as margens dos produtores.

    A centralização da produção em Catalão pode impactar diretamente os prazos de entrega e os custos de manutenção para o setor sucroenergético. Máquinas fabricadas no Brasil apresentam menos vulnerabilidade às variações cambiais e aos custos de frete internacional, fatores que influenciam os preços dos equipamentos nos últimos ciclos.

    A localização também facilita o acesso a peças de reposição, um aspecto crucial em uma cultura com janelas de colheita rigorosas.

    Reestruturação global

    A decisão de transferir a produção de colhedoras de cana de Louisiana faz parte de um rearranjo mais abrangente da manufatura da Deere nos Estados Unidos, que a empresa apresentou como resposta às mudanças na demanda e à necessidade de ajustar sua capacidade produtiva.

    A unidade de Thibodaux, operando desde 1965 e incorporada à montadora em 1998, continuará a produzir outros tipos de equipamentos, incluindo arruadores de algodão e componentes para fábricas da empresa mundialmente.

    Resumo

    • A produção de colhedoras de cana da John Deere será transferida para Catalão, Brasil, até 2029.
    • A unidade goiana se tornará o centro global para esses equipamentos, focando em eficiência e exportação.
    • O investimento destaca a estratégia de expansão e verticalização da companhia no Brasil, enquanto outras fábricas passam por ajustes.
  • Café arábica registra terceira queda consecutiva em Nova York; robusta se valoriza em Londres

    Café arábica registra terceira queda consecutiva em Nova York; robusta se valoriza em Londres

    Os contratos futuros de café apresentaram resultados distintos nas bolsas internacionais nesta quinta-feira (5). Em Nova York, o arábica enfrentou a terceira queda seguida, com o contrato para dezembro de 2026 recuando para 277 cents por libra-peso. Em contrapartida, o robusta em Londres seguiu sua trajetória de alta pelo segundo dia consecutivo. Fatores como a expectativa de maior oferta de café brasileiro, a instabilidade da moeda e as condições favoráveis para a próxima safra estão entre os principais elementos observados pelo mercado.

    Na Bolsa de Nova York (ICE Futures US), o contrato de dezembro de 2026 encerrou cotado a 277,15 cents por libra-peso, apresentando uma queda de 2,60 cents ou 0,93%. O contrato de março de 2027 caiu 1,65 cent, fechando a 269,25 cents, enquanto o de maio de 2027 desvalorizou 1,50 cent, finalizando a 265,65 cents por libra-peso.

    Com isso, o contrato de dezembro de 2026 acumula uma perda de 14,95 cents desde o fechamento na segunda-feira (2), quando estava a 292,10 cents. A queda acumulada nos últimos três pregões chega a 5,12%.

    Inicialmente, o mercado ensaiou uma recuperação na manhã desta quinta-feira, quando o contrato de dezembro de 2026 superou a marca de 280 cents, mas os ganhos não se sustentaram e a cotação voltou a cair ao longo do dia.

    Robusta mantém tendência de valorização

    Na Bolsa de Londres (ICE Futures Europe), os contratos futuros do café robusta conseguiram sustentar o crescimento, mesmo que parte dos ganhos tenha sido perdida ao longo do dia.

    O contrato de novembro de 2026 fechou a US$ 3.256 por tonelada, com um aumento de US$ 13. O janeiro de 2027 também subiu US$ 13, encerrando a US$ 3.241, enquanto o março de 2027 teve um avanço de US$ 11, finalizando a US$ 3.219. O contrato de maio de 2027 registrou uma alta de US$ 9, encerrando a US$ 3.209 por tonelada.

    Durante a manhã, o contrato de janeiro de 2027 chegou a ser negociado a US$ 3.281 por tonelada e, posteriormente, alcançou US$ 3.298. Apesar da perda de intensidade nos ganhos ao longo do dia, isso foi suficiente para garantir o segundo fechamento positivo consecutivo.

    A recuperação do robusta ocorre em um contexto de atenção à colheita do Vietnã e às previsões de maior disponibilidade internacional, com investidores monitorando os estoques certificados e os diferenciais entre as duas variedades.

    Hedgepoint analisa impacto do câmbio nas vendas brasileiras

    Em uma análise divulgada nesta quinta-feira, a Hedgepoint Global Markets ressaltou que a volatilidade da moeda brasileira desde o final de outubro tem influenciado diretamente as decisões de comercialização do café.

    Conforme a consultoria, a desvalorização acentuada do real após o segundo turno das eleições aumentou a atratividade das vendas em moeda nacional, mesmo diante das quedas dos contratos futuros em Nova York.

    Entre 23 e 26 de outubro, o primeiro contrato do arábica teve uma queda de 2,1% em dólares por saca de 60 quilos, enquanto o preço em reais subiu 6,5%. Essa diferença incentivou as transações no mercado brasileiro, conforme a Hedgepoint, melhorando as perspectivas de oferta do produto.

    “A desvalorização do real ajudou a compensar parte da queda dos preços em dólares, mas os fundamentos gerais do café ainda são baixistas e podem continuar a pressionar os preços”, comentou Laleska Moda, analista de Inteligência de Mercado da Hedgepoint Global Markets.

    Essa avaliação é acompanhada por expectativas de aumento nas exportações brasileiras. Dados preliminares do Cecafé até 30 de outubro, citados pela consultoria, indicam que foram emitidos certificados para mais de 5 milhões de sacas, com cerca de 4,9 milhões já embarcadas.

    Esses números refletem uma movimentação significativa, embora seja necessário aguardar os dados finais do comércio exterior para confirmar o resultado mensal.

    Condições climáticas favoráveis aumentam expectativas de oferta

    Além das condições do câmbio, a Hedgepoint destaca que o clima no Brasil continua favorável para o desenvolvimento da safra de café 2027/28, tanto nas áreas produtoras de arábica quanto nas de conilon.

    Conforme a consultoria, as chuvas acima da média em setembro e outubro, acompanhadas por temperaturas amenas, ajudaram no pegamento das floradas. A expansão da área cultivada nos últimos três anos também pode resultar em uma produção elevada, desde que as condições climáticas permaneçam favoráveis.

    Espera-se uma redução na produção de arábica devido ao ciclo bienal, enquanto o conilon pode ter um crescimento na próxima temporada.

    O cenário de maior oferta é apoiado pelo Rabobank, que analisa a possibilidade de uma recuperação gradual da oferta internacional, embora ressalte a presença de riscos climáticos e de qualidade.

    Entretanto, as perspectivas otimistas não eliminam as incertezas sobre a produção. A Hedgepoint alerta para os potenciais efeitos do El Niño no primeiro trimestre de 2027, que podem impactar regiões produtoras importantes.

    Estoques certificados baixos ainda representam um contraponto

    Apesar das expectativas de maior oferta, os estoques certificados de arábica na Bolsa de Nova York estão em níveis historicamente baixos.

    Na terça-feira (3), o volume monitorado pela ICE estava em 220.379 sacas, próximo da mínima de 27 anos registrada em setembro. Simultaneamente, havia 55.396 sacas de café brasileiro aguardando classificação nos armazéns credenciados, segundo informações do Barchart.

    A aprovação desses lotes pode ajudar a recompor os estoques certificados, embora a chegada física do produto não signifique automaticamente sua incorporação aos volumes disponíveis para entrega na bolsa.

    Para o robusta, os estoques certificados em Londres aumentaram nas últimas semanas, enquanto o mercado observa a entrada da nova safra do Vietnã.

    Para os produtores brasileiros, o fechamento desta quinta-feira destaca a importância de acompanhar a formação dos preços além das oscilações internacionais. O câmbio pode amenizar parte das perdas em dólares, mas a remuneração efetiva depende também dos diferenciais comerciais, da qualidade do produto e das condições de negociação.

    A continuidade das chuvas nas áreas produtoras, a evolução dos embarques brasileiros e a recomposição dos estoques certificados continuarão a ser fatores cruciais monitorados pelo mercado nos próximos dias.

  • Queda nos preços do milho em Chicago e na B3; mercado disponível pode estar próximo de uma recuperação

    Queda nos preços do milho em Chicago e na B3; mercado disponível pode estar próximo de uma recuperação

    Na quinta-feira (5), os preços futuros do milho tiveram uma trajetória de queda tanto na bolsa de Chicago (CBOT) quanto na B3, revertendo a alta observada no dia anterior. Os contratos norte-americanos situaram-se novamente em torno de US$ 4,40 por bushel, enquanto alguns vencimentos na B3 apresentaram perdas superiores a 1%. Apesar dessa pressão, Cristiano Palavro, diretor da Pátria Agronegócios, sugere que o mercado disponível brasileiro pode estar se aproximando de um fundo de preços, além de alertar sobre a possibilidade de um plantio antecipado da safrinha de 2027.

    Conforme os últimos dados da Barchart, o contrato de dezembro de 2026 em Chicago estava sendo negociado a US$ 4,4000 por bushel, com uma queda de 4,50 cents, ou 1,01%. O contrato de março de 2027 caiu 3,75 cents, para US$ 4,5450, enquanto o de maio de 2027 perdeu 3,25 cents, sendo cotado a US$ 4,6325. O vencimento de julho de 2027 registrou uma desvalorização de 2,75 cents, fechado a US$ 4,7075 por bushel.

    A desvalorização ocorreu após uma abertura positiva, onde o contrato de dezembro de 2026 chegou a ser negociado a US$ 4,4775 por bushel. Contudo, ao longo do dia, os contratos perderam força e voltaram ao território negativo, eliminando os ganhos registrados na quarta-feira (4).

    Exportações americanas são monitoradas, mas oferta continua pressionando o mercado

    Os dados mais recentes sobre vendas para exportação dos Estados Unidos trouxeram novas informações sobre a demanda internacional pelo milho.

    De acordo com o relatório semanal do Departamento de Agricultura dos Estados Unidos (USDA), referente à semana encerrada em 29 de outubro, as vendas líquidas de milho para a temporada 2026/27 totalizaram aproximadamente 1,29 milhão de toneladas, levemente abaixo das 1,30 milhão de toneladas da semana anterior.

    Os principais compradores foram México, alguns destinos não revelados e Colômbia. Os embarques efetivos no período somaram aproximadamente 1,03 milhão de toneladas.

    Apesar do volume de contratações, as perspectivas de uma oferta elevada continuam a influenciar o mercado. Nesta semana, a StoneX revisou para cima suas estimativas de produtividade americana, agora projetando uma média de 183,1 bushels por acre, com uma produção total estimada em cerca de 16,2 bilhões de bushels para a temporada 2026/27.

    Até 1º de novembro, a colheita nos Estados Unidos alcançou 74% da área cultivada, conforme dados do USDA, o que representa três pontos percentuais a menos do que a média dos últimos cinco anos.

    O mercado também está atento à demanda industrial. Na quarta-feira, a Administração de Informação de Energia dos Estados Unidos (EIA) revelou que a produção média de etanol atingiu 1,143 milhão de barris por dia na semana encerrada em 30 de outubro, um aumento de 25 mil barris diários em comparação com o levantamento anterior.

    Esses indicadores sugerem uma manutenção da demanda pelo cereal, embora ainda não sejam suficientes para sustentar uma recuperação consistente dos preços futuros.

    B3 registra quedas em todos os vencimentos

    Na B3, os contratos futuros de milho também encerraram a quinta-feira com desvalorizações em todos os vencimentos.

    O contrato de novembro de 2026 foi cotado a R$ 67,11 por saca de 60 quilos, com uma queda de 0,31%. O vencimento de janeiro de 2027 perdeu 0,73%, fechando a R$ 71,20, enquanto março de 2027 apresentou a maior desvalorização entre os principais vencimentos, com queda de 1,17%, para R$ 75,30.

    O vencimento de maio de 2027 recuou 0,84%, finalizando a R$ 74,52 por saca, e o de julho de 2027 perdeu 0,72%, encerrando a R$ 74,46. O contrato de setembro de 2027 terminou a R$ 75,25, com uma baixa de 0,37%.

    As quedas ocorreram em um contexto de pressão internacional, enquanto o mercado brasileiro continua a monitorar o câmbio, as condições de comercialização e as expectativas para a próxima safra.

    Mercado disponível pode estar próximo de uma recuperação, avalia Pátria Agronegócios

    Embora tenha havido desvalorizações recentes, Cristiano Palavro, diretor da Pátria Agronegócios, acredita que o mercado disponível de milho brasileiro já absorveu uma parte considerável da pressão dos últimos meses.

    Em entrevista, o especialista indicou que as cotações podem encontrar suporte ainda em novembro, permitindo uma possível recuperação a partir de dezembro.

    “Para o milho disponível, não vejo o mercado caindo muito mais. Ele já caiu bastante nos últimos 45, 60 dias. Acredito que pode encontrar um fundo ainda em novembro e abrir espaço para uma melhora em dezembro e assim por diante”, afirmou.

    É importante ressaltar que essa análise reflete uma perspectiva do analista e não uma garantia de recuperação de preços. O comportamento do mercado seguirá dependendo da disponibilidade regional, da demanda dos compradores e das condições de comercialização.

    Antecipação da safrinha pode trazer milho novo ao mercado em maio

    Para 2027, Palavro destaca um fator que pode influenciar os preços: a possibilidade de uma janela de plantio excepcionalmente favorável para a segunda safra no Centro-Oeste.

    O especialista observa que o desenvolvimento antecipado da soja em regiões produtivas pode permitir um plantio antecipado do milho safrinha, desde que não haja atrasos significativos na colheita.

    “Olhando para a janela de plantio da safrinha, que será muito precoce, provavelmente teremos a melhor janela de safrinha já registrada, salvo chuvas excessivas na colheita ou algo que prolongue demais o ciclo”, destacou.

    A situação deve ser especialmente favorável em Mato Grosso, Goiás e Mato Grosso do Sul. No Paraná, as condições são diferentes, devido ao desenvolvimento mais lento de algumas lavouras após as temperaturas mais baixas.

    A antecipação do calendário pode impactar o abastecimento doméstico.

    “Para o centro do país, especialmente em MS, Goiás e Mato Grosso, teremos a melhor janela de plantio de safrinha que já tivemos, e isso pode trazer milho ao mercado já em maio”, acrescentou.

    O cenário ainda depende das condições climáticas e do andamento da colheita da soja. Entretanto, a possibilidade de uma oferta antecipada é um fator importante para o planejamento comercial dos produtores.

    Contratos futuros representam oportunidades de proteção

    Palavro ressaltou que a recente valorização do dólar melhorou as referências de preços futuros, possibilitando operações atrativas em algumas regiões produtoras.

    Ele destacou o contrato de setembro de 2027 na B3, que estava próximo de R$ 75 por saca. Essa referência poderia indicar preços ao produtor de cerca de R$ 62 a R$ 63 em Goiás, pouco abaixo de R$ 60 em Mato Grosso do Sul e entre R$ 53 e R$ 55 em Mato Grosso, dependendo das condições locais.

    Esses valores são estimativas do analista e não representam ofertas concretas de compra.

    Palavro também enfatizou a importância de considerar contratos futuros como ferramentas de proteção comercial, especialmente frente à possibilidade de entrada antecipada de milho no mercado brasileiro.

    A estratégia, no entanto, deve levar em conta os custos de produção, as necessidades financeiras e as características específicas de cada propriedade.

    Mercado físico apresenta altas pontuais em algumas regiões

    No mercado físico brasileiro, a análise mostrou um cenário de estabilidade nesta quinta-feira, com algumas valorizações pontuais e quedas em certas regiões.

    Em Ubiratã e Marechal Cândido Rondon, no Paraná, os preços subiram 1,96%, encerrando a R$ 52,00 por saca em ambas as localidades.

    Em Eldorado, Mato Grosso do Sul, o milho teve uma valorização de 2,11%, com preços passando para R$ 48,50. Já Maracaju, Campo Grande e São Gabriel do Oeste mantiveram-se estáveis após as quedas significativas do pregão anterior.

    Entre as quedas, Sorriso, em Mato Grosso, apresentou uma desvalorização de 0,47%, para R$ 42,50 por saca, enquanto Luís Eduardo Magalhães, na Bahia, caiu 1,64%, terminando a R$ 60,00.

    Em Goiás, Jataí e Rio Verde mantiveram as cotações em R$ 54,00 por saca. Nos portos, Paranaguá seguiu a R$ 69,00, enquanto Santos permaneceu em R$ 65,00.

    Esse comportamento indica que a pressão dos futuros não impactou uniformemente as negociações físicas no Brasil.

    Para os produtores, a possibilidade de recuperação do mercado disponível nos próximos meses contrasta com os riscos associados à oferta antecipada da safrinha de 2027. Essa combinação ressalta a importância de monitorar as oportunidades de comercialização do milho disponível e, ao mesmo tempo, avaliar estratégias de proteção para a próxima safra.